TVN Noticias Edición Mediodía
En vivo
El pleno de la Asamblea Nacional aprobó en tercer debate el proyecto de ley 661, que exonera del Impuesto a la Transferencia de Bienes Inmuebles (ITBI) a la primera vivienda nueva cuyo valor no supere los B/.120,000.
La iniciativa fue aprobada con 53 votos a favor, 5 en contra y una abstención.
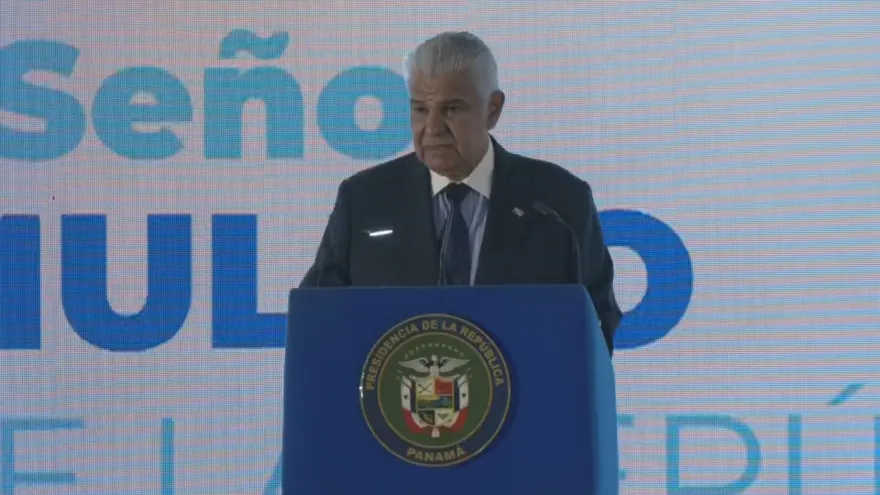
Uno de los diputados que apoyó la iniciativa fue José Luis Varela, asegurando que la disminución en la compra de viviendas se traduce en menos trabajo para albañiles, el ebanistero, plomero, electricista, menos plata en la calle y menos movimiento económico.
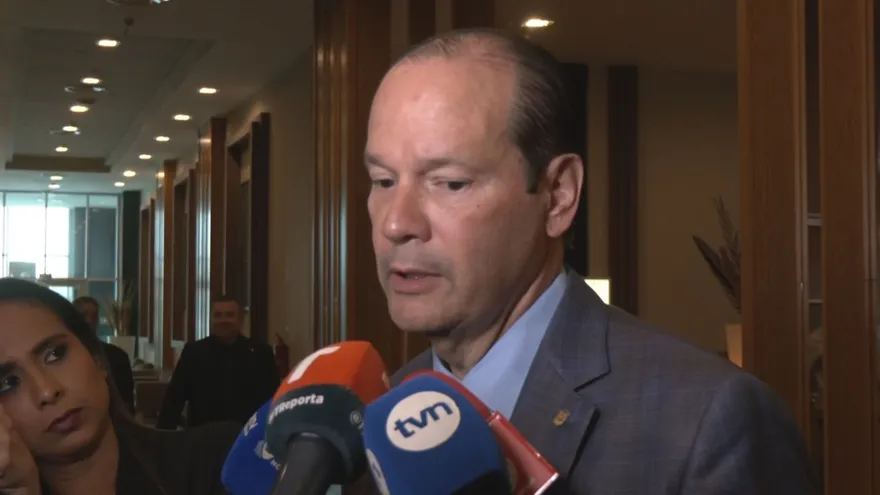
Mientras que Ernesto Cedeño, quien, el martes durante el segundo debate, adelantó que no la apoyaría por, a su parecer, ser inconstitucional, dijo que el Ministerio de Economía y Finanzas (MEF) está 'jugando ping pong', recordando que hace un año se aprobó la Ley 462 donde se restablecía el cobro de este interés, pero un año después están llevando otro instrumento jurídico.
El proyecto modifica el artículo 4 de la Ley 106 de 1974, norma que desde hace más de cinco décadas regula este impuesto, y se presenta en un contexto en el que el costo de la vivienda continúa siendo una de las principales preocupaciones económicas de las familias panameñas.
La iniciativa establece una exoneración del 100% del ITBI para la primera venta de viviendas nuevas de hasta B/.120,000.
Además, contempla una escala progresiva para viviendas nuevas de mayor valor: una tarifa de 0.5% sobre el excedente para propiedades valoradas entre B/.120,001 y B/.130,000; 1% para las de hasta B/.150,000; 1.4% hasta B/.170,000; 1.6% hasta B/.190,000, y 1.8% cuando el precio de la propiedad se ubique entre B/.190,001 y B/.200,000.
Chapman aclaró el martes que la medida también contempla viviendas que ya cuentan con permiso de ocupación expedido antes de la entrada en vigencia de la ley. Sin embargo, la exoneración no aplica a las compraventas realizadas antes de que la norma entre en vigor.
El ITBI es el impuesto que grava la transferencia de bienes inmuebles en Panamá y actualmente establece un cobro del 2% sobre el mayor valor entre el precio de venta y el valor catastral, según corresponda.
El proyecto no solo contempla las ventas que se concreten después de la entrada en vigencia de la ley. También incluye a quienes ya cuentan con un permiso de ocupación expedido antes de esa fecha. En estos casos, la operación podrá acogerse a la exoneración siempre que la compraventa se formalice dentro de los dos años siguientes a la expedición del permiso de ocupación y cumpla con los demás requisitos establecidos en la norma.